Dime! - เงินฝาก หุ้น กองทุน
โดย KKP Dime
4.2
- ความปลอดภัย
- 100% Safe
- หมวดหมู่
- การเงิน
- คะแนนรีวิว
- 4.2
- ราคา
- Free
- ดาวน์โหลด
- 1.00M
แอปนี้ปลอดภัย เชื่อถือได้ ติดตั้งฟรี และดาวน์โหลดได้รวดเร็วโดยไม่มีความเสี่ยงหรือมัลแวร์
ภาพหน้าจอ
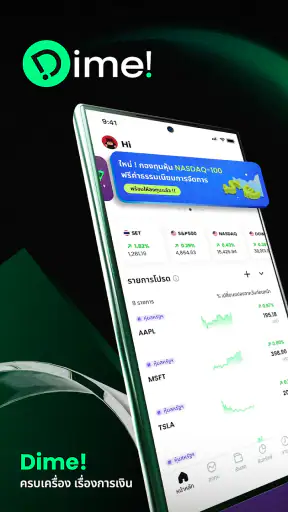
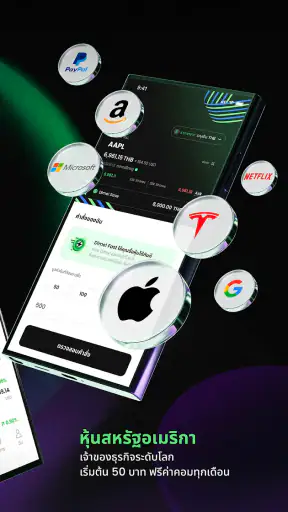
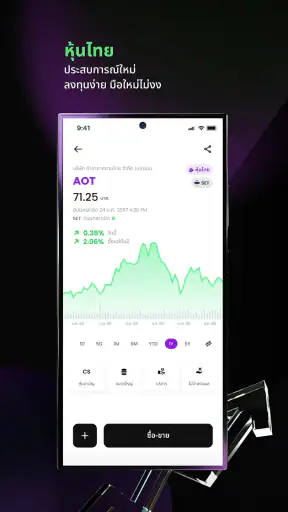
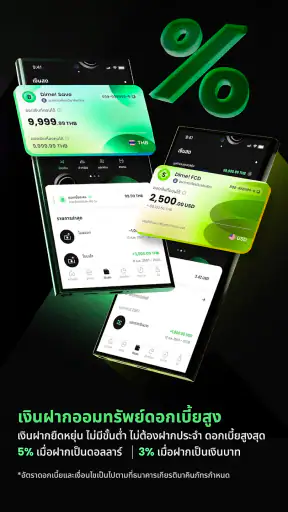
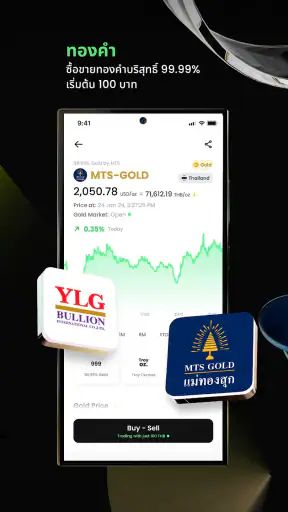
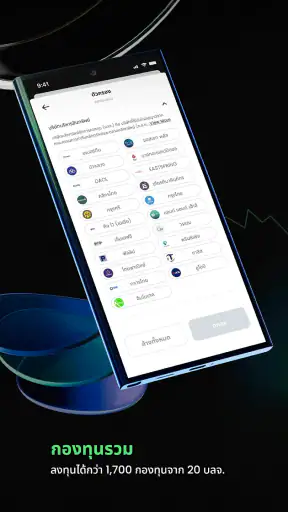
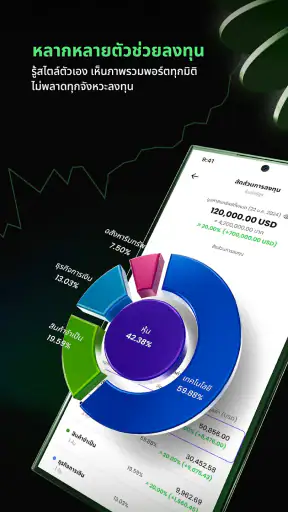
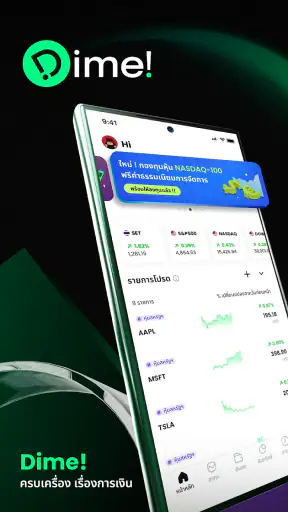
 วิเคราะห์โดย Getfullapps
ถ้าคุณกำลังมองหาแอปการเงินที่ช่วยให้เริ่มออมและลงทุนได้จากมือถือโดยไม่ต้องกระโดดเข้าสู่ศัพท์ยาก ๆ ตั้งแต่แรก Dime! - เงินฝาก หุ้น กองทุน เป็นแอปที่ฉันมองว่าน่าสนใจมาก โดยเฉพาะสำหรับคนที่ยังจัดการเงินไม่เป็นระบบ แอปนี้พัฒนาโดย KKP Dime และเปิดให้ใช้งานฟรี จุดเด่นไม่ได้อยู่ที่การทำให้การลงทุนดูตื่นเต้น แต่คือการพยายามพาผู้ใช้จากความคิดว่า “อยากเริ่ม” ไปสู่การลงมือทำจริงอย่างเป็นขั้นตอน
ฉันชอบแนวทางของแอปนี้ตรงที่มันอยู่กึ่งกลางระหว่างแอปฝากเงินกับแพลตฟอร์มลงทุน ผู้ใช้จึงไม่ได้ถูกบังคับให้เลือกทางใดทางหนึ่งทันที จะเริ่มจากการออม ทำความเข้าใจเงินของตัวเอง แล้วค่อยพิจารณาหุ้นหรือกองทุนก็ได้ สำหรับคนที่ยังไม่แน่ใจว่าควรเริ่มตรงไหน นี่เป็นจุดเริ่มต้นที่เป็นมิตรกว่าการเปิดบัญชีหลายแอปแล้วพยายามจำว่าแต่ละแอปใช้ทำอะไร
เริ่มต้นกับ Dime! แล้วควรคาดหวังอะไร
ชื่อแอปอาจทำให้รู้สึกว่าเหมาะกับการลงทุนอย่างเดียว แต่ประสบการณ์จริงที่ฉันอยากให้คาดหวังคือการเป็นศูนย์รวมด้านการเงินส่วนบุคคลที่มีทั้งเงินฝาก หุ้น และกองทุนอยู่ในพื้นที่เดียวกัน การรวมสิ่งเหล่านี้ช่วยลดความยุ่งยากในวันที่คุณอยากดูภาพรวมว่าเงินที่เก็บไว้กับเงินที่นำไปลงทุนมีบทบาทแตกต่างกันอย่างไร
แอปอยู่ในหมวดการเงิน และเหมาะกับผู้ใช้ที่ต้องการเรียนรู้ผ่านการใช้งานจริงมากกว่าการอ่านคู่มือยาว ๆ ฉันไม่แนะนำให้มองมันเป็นเครื่องมือสำหรับทำกำไรเร็ว เพราะการมีเมนูลงทุนไม่ได้หมายความว่าทุกการซื้อจะเหมาะกับเป้าหมายของคุณ จุดที่ควรใช้ให้คุ้มคือการกำหนดหน้าที่ของเงินแต่ละก้อนก่อน แล้วค่อยใช้เครื่องมือในแอปให้ตรงกับหน้าที่นั้น
ภาพรวมของผู้ใช้ก็ค่อนข้างชัดเจน แอปมีคะแนนเฉลี่ย 4.2 จากผู้ให้คะแนนราวแปดพันคน และมียอดติดตั้งมากกว่าหนึ่งล้านครั้ง ตัวเลขเหล่านี้ทำให้เห็นว่าไม่ได้เป็นแอปเฉพาะกลุ่มเล็ก ๆ แต่ก็ไม่ควรใช้คะแนนแทนการประเมินความเหมาะสมกับตัวเอง ฉันมองว่าคนที่เพิ่งเริ่มสนใจการเงินจะได้ประโยชน์มากกว่าคนที่มีระบบลงทุนซับซ้อนและต้องการเครื่องมือวิเคราะห์ระดับลึก
เหมาะกับใคร และใครควรคิดให้รอบคอบ
Dime! เหมาะกับนักเรียนหรือนักศึกษาที่เริ่มอยากออม คนทำงานที่อยากแยกเงินใช้กับเงินลงทุน และผู้ใช้ที่เบื่อการสลับไปมาระหว่างบริการหลายแห่งเพื่อดูเงินของตัวเอง หากคุณต้องการเริ่มจากจำนวนเงินที่จัดการได้และค่อยสร้างนิสัย แอปจะให้บรรยากาศที่เข้าถึงง่ายกว่าการเริ่มจากแพลตฟอร์มที่เต็มไปด้วยกราฟและคำสั่งซื้อขาย
ในทางกลับกัน คนที่ต้องการซื้อขายแบบรวดเร็ว ติดตามตลาดอย่างละเอียด หรือวางแผนพอร์ตด้วยเครื่องมือเฉพาะทางอาจรู้สึกว่าแอปนี้ไม่ใช่คำตอบหลักของตัวเอง ฉันยังไม่แนะนำให้ใช้แอปใด ๆ เป็นที่ตัดสินใจแทนคุณ โดยเฉพาะเมื่อเงินก้อนนั้นจำเป็นต่อค่าใช้จ่ายในชีวิตประจำวัน การลงทุนควรเป็นขั้นตอนหลังจากจัดการเงินสำรองและภาระพื้นฐานแล้ว
บทความที่น่าสนใจให้อ่านต่อ
อีกกลุ่มที่ควรเลือกอย่างระมัดระวังคือคนที่มีระบบบันทึกรายรับรายจ่ายและพอร์ตลงทุนแยกไว้อย่างละเอียดอยู่แล้ว การเพิ่มแอปอีกตัวอาจไม่ได้ทำให้ภาพรวมดีขึ้น หากต้องคอยจดหรือเทียบยอดข้ามหลายบริการ คุณอาจได้ประโยชน์จากการใช้เครื่องมือเดิมให้สม่ำเสมอมากกว่า อย่างไรก็ตาม หากอยากเริ่มรวมเงินฝากกับการลงทุนไว้ในจุดเดียว การทดลองใช้ Dime! เป็นทางเลือกที่สมเหตุสมผล ตราบเท่าที่คุณไม่ย้ายเงินทั้งหมดเพียงเพราะต้องการความสะดวก
การติดตั้งและการตั้งค่าครั้งแรก
แอปเปิดให้ดาวน์โหลดฟรี และรองรับระบบปฏิบัติการตั้งแต่เวอร์ชัน 10 ขึ้นไป ก่อนติดตั้ง ฉันแนะนำให้ตรวจสอบว่าระบบของโทรศัพท์พร้อมและมีพื้นที่ใช้งานเพียงพอ จากนั้นเตรียมข้อมูลส่วนตัวที่จำเป็นสำหรับการสมัครบริการทางการเงินไว้ใกล้มือ ขั้นตอนนี้อาจไม่ใช่ส่วนที่สนุกที่สุด แต่การกรอกข้อมูลให้ตรงตั้งแต่แรกช่วยลดปัญหาเมื่อต้องยืนยันตัวตนหรือใช้งานบริการที่เกี่ยวข้องกับเงิน
หลังเปิดแอปครั้งแรก อย่าเพิ่งรีบมองหาหุ้นที่อยากซื้อ ฉันแนะนำให้เดินดูโครงสร้างของแอปก่อนว่าเงินฝาก หุ้น และกองทุนถูกแยกไว้ตรงไหน วิธีนี้ช่วยให้คุณไม่สับสนระหว่างเงินที่ควรเก็บให้ปลอดภัยกับเงินที่ยอมรับความผันผวนได้ การใช้เวลาสั้น ๆ เพื่อทำความคุ้นเคยกับเมนูมีประโยชน์กว่าการกดข้ามทุกอย่างแล้วกลับมาหาทางแก้ความสับสนภายหลัง
สิ่งที่ฉันอยากย้ำคือการตั้งค่าครั้งแรกไม่ควรถูกมองเป็นพิธีการเพื่อให้ผ่านไปเร็วที่สุด ให้ถือว่าเป็นการวางรากฐานสำหรับการใช้งาน หากแอปถามข้อมูลที่เกี่ยวข้องกับเป้าหมายหรือความเหมาะสมในการลงทุน ควรตอบตามความจริง ไม่ใช่เลือกคำตอบที่ทำให้ดูเหมือนรับความเสี่ยงได้มาก เพราะคำตอบที่ไม่ตรงกับตัวเองอาจนำไปสู่การเลือกผลิตภัณฑ์ที่ไม่สบายใจในภายหลัง
สำหรับความสบายใจด้านความปลอดภัย ฉันจะใช้หลักเดียวกับบริการการเงินบนมือถือทุกแห่ง คือดาวน์โหลดจากแหล่งทางการ ตรวจสอบชื่อผู้พัฒนาให้ตรงกับ KKP Dime ตั้งรหัสผ่านที่ไม่ใช้ซ้ำกับบัญชีอื่น และไม่กรอกรหัสหรือข้อมูลสำคัญผ่านข้อความที่ส่งมาอย่างไม่คาดคิด ขั้นตอนเหล่านี้ไม่ได้ทำให้การลงทุนปลอดความเสี่ยง แต่ช่วยลดความเสี่ยงจากการใช้งานบัญชีอย่างประมาทได้ ผู้ใช้ควรใช้โทรศัพท์ที่ตนควบคุมได้และออกจากระบบเมื่อจำเป็นต้องให้ผู้อื่นยืมเครื่อง
ทำรายการแรกให้มีความหมาย
ความสำเร็จครั้งแรกของฉันกับแอปการเงินไม่ใช่การซื้อสินทรัพย์ที่หวือหวา แต่คือการทำให้เงินก้อนเล็ก ๆ มีหน้าที่ชัดเจน สำหรับผู้ใช้ใหม่ ฉันแนะนำให้เริ่มจากการกำหนดเป้าหมายง่าย ๆ เช่น เงินสำหรับค่าใช้จ่ายที่คาดว่าจะเกิดขึ้น หรือเงินออมที่ตั้งใจไม่แตะในช่วงหนึ่ง แล้วค่อยพิจารณาว่าควรเก็บในส่วนเงินฝากหรือศึกษาการลงทุนต่อ
ถ้าคุณยังไม่เคยลงทุน การเริ่มจากการอ่านรายละเอียดของกองทุนหรือหุ้นที่สนใจจะมีประโยชน์กว่าการเลือกจากชื่อที่คุ้นหู ลองถามตัวเองสามข้อ: เงินก้อนนี้ต้องใช้เมื่อไร รับการขาดทุนชั่วคราวได้แค่ไหน และถ้ามูลค่าลดลงฉันจะยังทำตามแผนได้หรือไม่ คำถามเหล่านี้ช่วยเปลี่ยนการกดซื้อจากการเดาให้กลายเป็นการตัดสินใจที่มีเหตุผลมากขึ้น
อีกวิธีที่ฉันพบว่าใช้ได้จริงคือแยกเงินที่จะใช้ทดลองเรียนรู้จากเงินที่มีเป้าหมายสำคัญ อย่านำเงินค่าเช่า ค่าเดินทาง หรือค่าอาหารไปเสี่ยงเพียงเพราะอยากเริ่มเร็ว การเริ่มด้วยจำนวนที่ไม่ทำให้ชีวิตตึงมือช่วยให้คุณเรียนรู้จากความผันผวนได้โดยไม่ต้องตัดสินใจด้วยความกลัว
เมื่อทำรายการแรกแล้ว อย่าจบด้วยการปิดแอปและลืมทุกอย่าง ให้บันทึกเหตุผลสั้น ๆ ไว้กับตัวเองว่าซื้อหรือออมเพราะอะไร ตั้งใจถือไว้นานแค่ไหน และเงื่อนไขใดที่จะทำให้เปลี่ยนแผน วิธีนี้เป็นเคล็ดลับที่ไม่ค่อยเห็นในคำโปรยของแอป แต่ช่วยป้องกันการซื้อขายตามอารมณ์ได้ดี โดยเฉพาะวันที่ตลาดเคลื่อนไหวแรง
ก่อนยืนยันรายการ ฉันจะอ่านเงื่อนไขของผลิตภัณฑ์และตรวจสอบข้อมูลที่แสดงบนหน้าจอให้ครบ โดยเฉพาะชื่อสิ่งที่เลือกและจำนวนเงินที่จะใช้ หากยังไม่เข้าใจว่ารายการนั้นทำงานอย่างไร ให้หยุดไว้ก่อนแล้วกลับมาอ่านใหม่ การยกเลิกรายการที่ยังไม่มั่นใจไม่ใช่ความล้มเหลว แต่เป็นการใช้เวลาอย่างมีวินัย การกดเร็วเพราะกลัวพลาดมักทำให้แผนระยะยาวเสียสมาธิได้ง่าย
สถานการณ์ใช้งานที่พบได้ในชีวิตประจำวัน
ลองนึกภาพคนทำงานที่ได้รับเงินเดือนแล้วมักใช้จนหมดก่อนสิ้นเดือน เขาอาจเริ่มจากการแบ่งเงินจำนวนหนึ่งไว้ในส่วนออมทันที แทนที่จะรอให้เหลือแล้วค่อยเก็บ จากนั้นใช้เวลาช่วงวันหยุดอ่านข้อมูลหุ้นหรือกองทุนในแอป โดยยังไม่จำเป็นต้องลงทุนทันที เมื่อเข้าใจความเสี่ยงมากขึ้นจึงค่อยตัดสินใจว่าจะนำเงินส่วนใดไปต่อยอด
ในกรณีนี้ Dime! ช่วยให้เส้นทางอยู่ในแอปเดียวกัน แต่ความสำเร็จไม่ได้มาจากการมีเมนูจำนวนมาก ความสำเร็จคือการสร้างลำดับที่ถูกต้อง: แยกเงินใช้ ออมก่อน ศึกษาต่อ แล้วค่อยลงทุน การทำตามลำดับนี้เหมาะกับมือใหม่มากกว่าการเปิดดูราคาทุกวันและพยายามหาจังหวะที่ดีที่สุด
สำหรับคนที่มีรายได้ไม่แน่นอน ฉันจะปรับวิธีใช้ให้ยืดหยุ่นขึ้น เดือนที่รายรับดีอาจแบ่งเงินออมได้มากกว่าเดือนปกติ ส่วนเดือนที่มีค่าใช้จ่ายสูงควรรักษาสภาพคล่องไว้ก่อน ไม่จำเป็นต้องฝืนทำรายการลงทุนเพียงเพื่อให้รู้สึกว่ากำลังเดินหน้า แอปเป็นเครื่องมือช่วยจัดการเงิน ไม่ใช่เครื่องพิสูจน์ว่าวินัยของคุณต้องเหมือนกันทุกเดือน
อีกสถานการณ์ที่พบได้บ่อยคือมีค่าใช้จ่ายก้อนหนึ่งกำลังจะมาถึง เช่น ค่าเรียนหรือค่าซ่อมของใช้ในบ้าน ในช่วงนั้นฉันจะมองเงินที่ต้องใช้เป็นเงินคนละหน้าที่กับเงินลงทุน และไม่เอาความหวังว่าจะได้ผลตอบแทนมาชดเชยกำหนดจ่ายที่แน่นอน การมีเงินพร้อมใช้สำคัญกว่าการพยายามเพิ่มมูลค่าในเวลาสั้น ๆ แอปช่วยให้เห็นทางเลือก แต่ผู้ใช้ต้องเป็นคนกำหนดเส้นแบ่งนี้เอง
จุดที่ผู้ใช้ใหม่มักสับสน
ความสับสนแรกคือการคิดว่าเงินฝาก หุ้น และกองทุนมีความเสี่ยงแบบเดียวกัน ทั้งสามอย่างทำหน้าที่ต่างกัน เงินฝากเหมาะกับเงินที่ต้องการความพร้อมใช้และความมั่นคงมากกว่า ส่วนหุ้นมีความผันผวนสูงกว่า และกองทุนเป็นการลงทุนผ่านสินทรัพย์หรือแนวทางที่กองทุนกำหนดไว้ การเห็นทั้งหมดในแอปเดียวจึงไม่ได้แปลว่าควรเลือกจากหน้าตาที่ใช้ง่ายที่สุด
ความสับสนถัดมาคือการแยก “ยอดเงิน” ออกจาก “มูลค่าการลงทุน” เงินที่ฝากไว้อาจถูกมองเป็นยอดที่ต้องการใช้ในอนาคต ขณะที่สินทรัพย์ลงทุนอาจเปลี่ยนมูลค่าได้ การดูตัวเลขโดยไม่ดูบริบททำให้ผู้ใช้รู้สึกว่าตัวเองกำลังขาดทุนหรือกำไร ทั้งที่ยังไม่ได้พิจารณาระยะเวลาถือและเป้าหมายเดิม
ฉันยังอยากให้ระวังการตีความผลลัพธ์ระยะสั้น หากหุ้นหรือกองทุนขึ้นหลังจากซื้อ ไม่ได้หมายความว่าการเลือกนั้นถูกต้องเสมอไป และถ้าลดลงก็ไม่ได้แปลว่าทุกอย่างผิดพลาดทันที ให้กลับไปดูเหตุผลที่ตั้งไว้ก่อน การมีบันทึกการตัดสินใจตามที่แนะนำจะช่วยให้คุณแยกความรู้สึกออกจากข้อเท็จจริงได้ง่ายขึ้น
อีกเรื่องที่ควรถามตัวเองคือคุณต้องการความสะดวกหรือการควบคุมระดับละเอียด หากคุณอยากให้ทุกอย่างรวมอยู่ในแอปเดียว Dime! มีข้อได้เปรียบชัดเจน แต่ถ้าคุณเป็นผู้ลงทุนที่ต้องการเครื่องมือวิเคราะห์เฉพาะทาง รายละเอียดตลาดจำนวนมาก หรือการปรับพอร์ตแบบซับซ้อน บริการที่เน้นด้านนั้นโดยตรงอาจเหมาะกว่า การเลือกแอปที่ตรงกับพฤติกรรมสำคัญกว่าการเลือกแอปที่มีฟังก์ชันมากที่สุด
เมื่อเทียบกับการใช้แอปธนาคารสำหรับฝากเงินอย่างเดียว จุดต่างที่ฉันเห็นคือ Dime! ชวนให้ผู้ใช้มองต่อไปถึงการลงทุนด้วย ส่วนแพลตฟอร์มซื้อขายที่เน้นตลาดโดยตรงมักเหมาะกับคนที่รู้แล้วว่าต้องการติดตามอะไรและรับมือกับข้อมูลจำนวนมากได้ การเลือกจึงขึ้นกับงานที่อยากทำ: ถ้าต้องการเริ่มทำความเข้าใจเงินหลายประเภทจากจุดเดียว แนวทางรวมบริการมีประโยชน์ แต่ถ้าต้องการเพียงรับเงินเดือน จ่ายบิล และกันเงินใช้ประจำ แอปธนาคารที่ใช้อยู่แล้วอาจตอบโจทย์กว่าโดยไม่เพิ่มภาระจัดการอีกบัญชี
ใช้แอปให้คุ้มโดยไม่ปล่อยให้มันนำการตัดสินใจ
เคล็ดลับหนึ่งที่ฉันอยากแนะนำคือกำหนดเวลาตรวจเงินให้ชัดเจน แทนที่จะเปิดดูทุกครั้งที่นึกขึ้นได้ ถ้าเป้าหมายของคุณเป็นการออมระยะกลาง การตรวจเป็นช่วง ๆ อาจช่วยลดการตอบสนองต่อความเคลื่อนไหวรายวันได้ ส่วนคนที่กำลังเรียนรู้ตลาดอาจใช้การตรวจแต่ละครั้งเป็นโอกาสทบทวนว่าข้อมูลใหม่เปลี่ยนเหตุผลเดิมหรือไม่
เคล็ดลับที่สองคือจัดกลุ่มเงินตามกำหนดใช้ ไม่ใช่ตามชื่อผลิตภัณฑ์ เงินที่ต้องใช้เร็วควรได้รับความสำคัญด้านสภาพคล่อง เงินที่ยังไม่ต้องใช้จึงค่อยนำไปพิจารณาทางเลือกที่มีความผันผวนมากขึ้น การคิดแบบนี้ทำให้คุณไม่เผลอใช้หุ้นหรือกองทุนแทนเงินสำรองฉุกเฉินเพียงเพราะเห็นโอกาสเติบโต
เคล็ดลับที่สามคือใช้แอปเป็นพื้นที่เรียนรู้ ไม่ใช่แค่ช่องทางทำรายการ ก่อนตัดสินใจทุกครั้ง ลองอ่านข้อมูลของสิ่งที่กำลังจะเลือกและอธิบายให้ตัวเองฟังด้วยภาษาง่าย ๆ ว่ามันทำงานอย่างไรและความเสี่ยงอยู่ตรงไหน ถ้าอธิบายไม่ได้ ฉันถือว่ายังไม่พร้อมลงทุน การรอไม่กี่วันเพื่อทำความเข้าใจดีกว่าการรีบซื้อเพราะกลัวพลาด
สำหรับผู้ปกครองหรือคนที่กำลังแนะนำแอปให้สมาชิกในครอบครัว เรื่องอายุการใช้งานก็เป็นสิ่งที่ควรใส่ใจ แอประบุระดับเนื้อหาประเภท 3+ แต่ระดับดังกล่าวไม่ได้หมายความว่าเด็กเล็กควรตัดสินใจเรื่องการเงินด้วยตัวเอง ผู้ใหญ่ควรช่วยอธิบายเรื่องเงิน ความเสี่ยง และการคุ้มครองข้อมูลส่วนตัวให้เหมาะกับวัย
ผู้ใช้ที่มีเงินหลายเป้าหมายอาจลองเขียนชื่อเป้าหมายและกำหนดเวลาคร่าว ๆ ไว้นอกแอปก่อน เช่น เงินสำหรับใช้ในอนาคตอันใกล้กับเงินที่ตั้งใจเก็บระยะยาว แล้วค่อยพิจารณาว่าส่วนใดเหมาะกับการออมหรือการลงทุน วิธีนี้ช่วยให้การเห็นยอดรวมไม่กลบรายละเอียดว่าเงินแต่ละก้อนต้องทำอะไร และยังทำให้ทบทวนแผนได้ง่ายขึ้นเมื่อมีค่าใช้จ่ายใหม่เข้ามา
ข้อจำกัดที่ควรรู้ก่อนฝากความหวังไว้กับแอป
ข้อจำกัดสำคัญคือแอปที่รวมหลายบริการอาจทำให้มือใหม่รู้สึกว่ามีทางเลือกมากเกินไป หากคุณยังไม่มีเป้าหมาย การเห็นทั้งเงินฝาก หุ้น และกองทุนอาจเพิ่มความลังเลแทนที่จะลดความกังวล ฉันจึงแนะนำให้เริ่มจากหน้าที่ของเงินก่อน แล้วค่อยเปิดดูผลิตภัณฑ์ที่เกี่ยวข้อง ไม่ควรไล่ดูทุกเมนูเพียงเพราะอยากรู้ว่ามีอะไรบ้าง
อีกด้านหนึ่งคือความสะดวกอาจทำให้การลงทุนดูง่ายกว่าความเป็นจริง การกดทำรายการผ่านมือถือใช้เวลาไม่นาน แต่การเลือกสิ่งที่เหมาะกับตัวเองต้องใช้การวางแผนมากกว่า หากคุณคาดหวังคำตอบสำเร็จรูปว่า “ควรซื้ออะไรวันนี้” แอปอาจไม่ตอบโจทย์ เพราะการตัดสินใจที่ดีต้องอิงเป้าหมาย ระยะเวลา และความสามารถในการรับความเสี่ยงของคุณ
ฉันยังมองว่าผู้ใช้ที่ต้องการบริการแบบครบทุกด้านในระดับมืออาชีพควรเปรียบเทียบกับแพลตฟอร์มเฉพาะทางก่อนเลือกใช้เป็นช่องทางหลัก Dime! โดดเด่นด้านการเริ่มต้นและการรวมประสบการณ์ แต่ไม่ได้แปลว่าจะเหมาะที่สุดสำหรับทุกสไตล์ หากคุณมีบัญชีและระบบติดตามพอร์ตอยู่แล้ว การเพิ่มแอปนี้อาจทำให้ข้อมูลกระจายมากขึ้นแทนที่จะทำให้จัดการง่ายขึ้น
ข้อแลกเปลี่ยนของการรวมหลายอย่างไว้ในบริการเดียวคือความสะดวกอาจไม่ได้แทนที่ความจำเป็นในการตรวจสอบรายละเอียด ผู้ใช้ยังต้องอ่านเงื่อนไขและทำความเข้าใจผลิตภัณฑ์แต่ละชนิดด้วยตนเอง อีกทั้งการมีเงินหลายประเภทอยู่ในประสบการณ์เดียวกันไม่ได้ทำให้ความเสี่ยงของแต่ละประเภทหายไป ถ้าคุณต้องการคำแนะนำเฉพาะตัวหรือการวิเคราะห์เชิงลึก การปรึกษาผู้เชี่ยวชาญหรือใช้เครื่องมือที่ตรงกับความต้องการนั้นอาจเหมาะกว่า
เวอร์ชัน การรองรับ และความเหมาะสมในระยะยาว
เวอร์ชันปัจจุบันของแอปคือ 8.6.1 และรองรับระบบปฏิบัติการตั้งแต่เวอร์ชัน 10 การใช้เวอร์ชันล่าสุดเป็นเรื่องสำคัญสำหรับแอปที่เกี่ยวข้องกับการเงิน เพราะช่วยให้คุณได้รับการปรับปรุงจากผู้พัฒนาและลดปัญหาที่อาจเกิดจากซอฟต์แวร์เก่า ฉันแนะนำให้เปิดการอัปเดตแอปตามความเหมาะสม และตรวจสอบชื่อผู้พัฒนาให้ตรงกับ KKP Dime ก่อนติดตั้ง
แอปเปิดตัวเมื่อวันที่ 26 เมษายน 2565 และยังมีการพัฒนาต่อเนื่องจนมาถึงเวอร์ชันปัจจุบัน สำหรับฉัน สิ่งที่สำคัญกว่าวันเปิดตัวคือการดูว่าแอปเข้ากับวิธีจัดการเงินของคุณในระยะยาวหรือไม่ หากหลังใช้งานไปสักระยะคุณยังต้องจดข้อมูลแยกหลายที่ หรือไม่เข้าใจว่าตัวเลขในแต่ละส่วนหมายถึงอะไร นั่นอาจเป็นสัญญาณว่าควรปรับวิธีใช้ ไม่ใช่รีบเพิ่มการลงทุน
ผู้ใช้ใหม่มักถามว่าต้องมีเงินมากแค่ไหนจึงจะเริ่มได้ คำตอบที่รับผิดชอบคือไม่ควรเริ่มจากจำนวนเงินที่ทำให้ค่าใช้จ่ายจำเป็นสะดุด ให้เริ่มจากเงินที่คุณยอมรับได้ว่าจะไม่ใช้ในช่วงเวลาหนึ่ง และตรวจสอบเงื่อนไขของผลิตภัณฑ์ในแอปก่อนทำรายการทุกครั้ง การเริ่มเล็กแต่ทำอย่างสม่ำเสมอมีคุณค่ากว่าการเริ่มใหญ่แล้วต้องหยุดเพราะจัดการไม่ไหว
อีกคำถามคือควรเลือกหุ้นหรือกองทุนก่อนดี ฉันไม่คิดว่ามีคำตอบเดียวสำหรับทุกคน หากคุณยังไม่มีเวลาศึกษาบริษัทและติดตามการเปลี่ยนแปลงของสินทรัพย์ การเริ่มทำความเข้าใจกองทุนอาจเป็นเส้นทางที่เป็นระบบกว่า แต่ถ้าคุณสนใจศึกษาธุรกิจและยอมรับความผันผวนได้ หุ้นก็อาจเป็นส่วนหนึ่งของการเรียนรู้ได้ ทั้งสองทางควรเริ่มจากความเข้าใจ ไม่ใช่จากคำแนะนำของคนอื่นเพียงอย่างเดียว
ถ้าคำถามคือควรใช้แอปนี้แทนแอปธนาคารหรือแพลตฟอร์มลงทุนเดิมทั้งหมดหรือไม่ ฉันจะไม่รีบตอบว่าใช่ การย้ายทุกอย่างอาจไม่จำเป็น และอาจทำให้ติดตามเงินยากขึ้นหากบริการที่ใช้อยู่ตอบโจทย์ดีแล้ว ลองกำหนดงานหนึ่งอย่างที่อยากให้ Dime! ช่วยก่อน เช่น แยกเงินออมออกจากเงินใช้ หรือเริ่มศึกษากองทุน แล้วประเมินหลังใช้งานว่าการรวมไว้ที่นี่ช่วยลดขั้นตอนจริงหรือไม่ วิธีทดลองแบบมีขอบเขตทำให้ตัดสินใจได้จากพฤติกรรมของตัวเอง ไม่ใช่จากความรู้สึกว่าต้องใช้แอปเดียวทำทุกอย่าง
คำตัดสินสำหรับคนที่กำลังจะเริ่ม
โดยรวมแล้ว ฉันมอง Dime! - เงินฝาก หุ้น กองทุน เป็นแอปที่เหมาะกับการสร้างจุดเริ่มต้นด้านการเงินมากกว่าการเป็นห้องควบคุมสำหรับนักลงทุนที่ต้องการความซับซ้อนสูง การรวมเงินฝาก หุ้น และกองทุนไว้ในประสบการณ์เดียวช่วยให้มือใหม่เห็นทางเลือกชัดขึ้น และการเปิดให้ใช้งานฟรีก็ลดกำแพงในขั้นแรกได้ดี
สิ่งที่ทำให้ฉันอยากแนะนำคือเส้นทางการใช้งานที่ค่อยเป็นค่อยไป คุณสามารถเริ่มจากการทำความเข้าใจเงินของตัวเอง ตั้งเป้าหมาย แยกเงินออม แล้วค่อยศึกษาการลงทุน ไม่จำเป็นต้องทำทุกอย่างในวันเดียว ความสำเร็จแรกไม่ใช่การได้กำไร แต่คือการรู้ว่าเงินของคุณกำลังทำหน้าที่อะไรและคุณตัดสินใจด้วยเหตุผลใด
ถ้าคุณเป็นมือใหม่ ให้ติดตั้งแอป เตรียมข้อมูลสำหรับการตั้งค่า อ่านรายละเอียดของแต่ละส่วน และเริ่มด้วยเงินที่ไม่กระทบชีวิตประจำวัน จากนั้นกำหนดเวลาทบทวนแผนแทนการเฝ้าดูตัวเลขตลอดเวลา วิธีนี้จะทำให้ Dime! เป็นเครื่องมือช่วยสร้างวินัยได้จริง หากคุณต้องการระบบซื้อขายเชิงลึกหรือการวิเคราะห์ระดับมืออาชีพ คุณอาจต้องใช้บริการเฉพาะทางร่วมด้วย แต่สำหรับคนที่อยากก้าวแรกอย่างมีโครงสร้าง Dime! คือจุดเริ่มต้นที่เรียบง่ายและใช้งานได้จริง
ข้อดี
- เปิดบัญชีและเริ่มลงทุนได้ผ่านมือถือ ไม่ต้องไปสาขา
- มีผลิตภัณฑ์การเงินหลายแบบ ทั้งเงินฝาก หุ้น และกองทุน
- ช่วยติดตามพอร์ตและรายการลงทุนได้สะดวกในแอปเดียว
- เหมาะสำหรับผู้เริ่มต้นที่ต้องการเริ่มลงทุนด้วยเงินไม่มาก
- มีข้อมูลและบทวิเคราะห์ช่วยประกอบการตัดสินใจลงทุน
ข้อเสีย
- การลงทุนมีความเสี่ยง อาจสูญเสียเงินต้นได้
- ฟีเจอร์และบริการบางส่วนอาจจำกัดตามเงื่อนไขบัญชี
- ผู้ใช้ต้องยืนยันตัวตนและส่งเอกสารก่อนใช้งานเต็มรูปแบบ
- ราคาหุ้นและกองทุนอาจอัปเดตล่าช้าในบางช่วงเวลา
- อาจมีค่าธรรมเนียมแตกต่างกันตามประเภทผลิตภัณฑ์และธุรกรรม
คำถามที่พบบ่อยเกี่ยวกับ Dime! - เงินฝาก หุ้น กองทุน
Dime! คืออะไร และเหมาะกับผู้ใช้งานแบบไหน?
Dime! เป็นแอปการเงินและการลงทุนที่รวมบริการสำคัญไว้ในที่เดียว เช่น การออมเงิน การลงทุนในหุ้น กองทุน และสินทรัพย์ทางการเงินบางประเภท จุดเด่นคือออกแบบมาให้ผู้เริ่มต้นเข้าถึงการลงทุนได้ง่าย มีข้อมูลประกอบการตัดสินใจและขั้นตอนการใช้งานค่อนข้างเป็นระบบ อย่างไรก็ตาม ผู้ใช้ควรศึกษาความเสี่ยงและตรวจสอบเงื่อนไขของผลิตภัณฑ์แต่ละประเภทก่อนลงทุนจริง
การสมัครใช้งาน Dime! ต้องใช้เอกสารหรือขั้นตอนอะไรบ้าง?
โดยทั่วไปการสมัครใช้งานแอปการเงินจะต้องยืนยันตัวตนตามข้อกำหนดของผู้ให้บริการ เช่น ใช้หมายเลขโทรศัพท์ ข้อมูลส่วนตัว บัตรประชาชน และการถ่ายภาพเพื่อยืนยันตัวตนผ่านระบบดิจิทัล ผู้สมัครควรกรอกข้อมูลให้ตรงกับเอกสารทางราชการ และตรวจสอบว่าชื่อบัญชีธนาคารหรือข้อมูลที่ใช้รับส่งเงินถูกต้อง เพราะขั้นตอนอนุมัติอาจใช้เวลาแตกต่างกันตามการตรวจสอบของระบบ
Dime! มีค่าธรรมเนียมในการฝากเงิน ซื้อหุ้น หรือซื้อกองทุนหรือไม่?
ค่าธรรมเนียมของ Dime! อาจแตกต่างกันตามประเภทบริการ สินทรัพย์ และรายการที่ทำ เช่น ค่าธรรมเนียมซื้อขาย ค่าธรรมเนียมกองทุน ค่าธรรมเนียมโอนเงิน หรือค่าใช้จ่ายที่เรียกเก็บโดยผู้ให้บริการภายนอก ก่อนยืนยันรายการทุกครั้งควรอ่านรายละเอียดค่าใช้จ่ายในหน้าธุรกรรมและเอกสารประกอบให้ครบถ้วน เนื่องจากค่าธรรมเนียมและเงื่อนไขอาจมีการเปลี่ยนแปลงได้
การลงทุนผ่าน Dime! ปลอดภัยแค่ไหน และเงินลงทุนได้รับการคุ้มครองหรือไม่?
Dime! ใช้มาตรการด้านความปลอดภัยสำหรับบัญชีและการทำธุรกรรม เช่น การเข้าสู่ระบบ การยืนยันตัวตน และการป้องกันข้อมูลส่วนบุคคล แต่ความปลอดภัยของแอปไม่ได้หมายความว่าการลงทุนจะไม่มีความเสี่ยง ราคาหุ้นและกองทุนสามารถปรับตัวขึ้นลงได้ ส่วนการคุ้มครองเงินหรือทรัพย์สินจะขึ้นอยู่กับประเภทผลิตภัณฑ์ กฎเกณฑ์ของหน่วยงานกำกับดูแล และเงื่อนไขของผู้ให้บริการ
มือใหม่ควรเริ่มลงทุนใน Dime! อย่างไร และสามารถถอนเงินได้เมื่อใด?
ผู้เริ่มต้นควรเริ่มจากการทำความเข้าใจเป้าหมายทางการเงิน ระดับความเสี่ยง และระยะเวลาที่ต้องการลงทุน จากนั้นศึกษาข้อมูลของหุ้นหรือกองทุนแต่ละรายการก่อนใช้เงินจริง อาจเริ่มด้วยจำนวนเงินที่ไม่กระทบค่าใช้จ่ายจำเป็น สำหรับการถอนเงิน ระยะเวลาและเงื่อนไขจะขึ้นอยู่กับประเภทบัญชีหรือสินทรัพย์ บางรายการอาจดำเนินการได้ทันที ขณะที่กองทุนหรือการลงทุนบางประเภทต้องรอรอบชำระราคา

Dime! - เงินฝาก หุ้น กองทุน
เว็บไซต์นี้นำเสนอข้อมูลอิสระเกี่ยวกับแอปของบุคคลที่สาม และไม่มีส่วนเกี่ยวข้องกับ เป็นเจ้าของ พัฒนา หรือจัดจำหน่ายแอปใดๆ ที่นำเสนอในเว็บไซต์นี้ ชื่อ โลโก้ และเครื่องหมายการค้าของแอปเป็นทรัพย์สินของเจ้าของแต่ละราย รายละเอียดของนักพัฒนามีไว้เพื่อใช้อ้างอิง โปรดติดต่อนักพัฒนาโดยตรงผ่าน contact@dime.co.th เยี่ยมชม https://dime.co.th/ หรืออ่าน https://www.kkpfg.com/en/dataprotection ของนักพัฒนา